[비즈한국] 국내 주요 엔터테인먼트사들이 올해 3분기 대체로 양호한 실적을 냈지만 주가는 약세를 이어가고 있다. 핵심 IP에 대한 높은 의존도와 이를 이을 차세대 성장 동력의 불확실성에 대한 우려 때문이다. 결국 저연차·신규 IP가 얼마나 빠르게 성장해 새로운 실적 축으로 자리 잡을지가 향후 엔터주의 반등을 가를 핵심 변수로 떠오르고 있다.
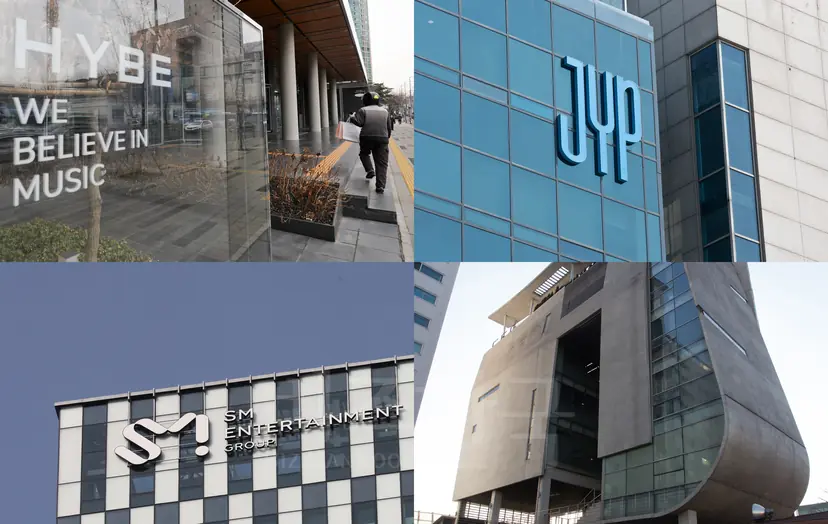
12일 금융감독원 전자공시시스템에 따르면 하이브와 JYP엔터테인먼트는 올 3분기 나란히 분기 기준 역대 최대 매출을 기록했다. 하이브는 매출 1조 5257억 원, 영업이익 1885억 원을 기록했다. 전년 동기 대비 매출은 109.8% 늘고 영업이익은 422억 원 적자에서 흑자로 돌아섰다. JYP는 매출 2675억 원, 영업이익 480억 원으로 각각 15.0%, 17.6% 증가했다.
양 사의 매출 성장에는 각각 BTS(방탄소년단)와 스트레이키즈라는 핵심 IP가 큰 역할을 했다. 하이브에 따르면 BTS는 북미 투어 기간 12개 도시에서 31차례 공연을 열고 약 200만 개의 MD(기획상품)를 판매했다. 이에 힘입어 공연 매출은 7268억 원을 기록해 완전체 월드투어가 없었던 전년 동기 대비 196.7% 증가했다. MD·라이선싱 매출도 3346억 원으로 98.7% 늘었다.
JYP에서는 스트레이키즈의 글로벌 활동 확대가 매출 증가로 이어졌다. 3분기 신보의 서구권 판매가 크게 늘었고, 남미 페스티벌 출연도 출연 매출 증가에 힘을 보탰다. 여기에 팝업스토어과 팬미팅 MD, 응원봉 등 관련 상품 판매도 호조를 보였다. 이에 따라 음반 매출은 792억 원으로 전년 동기 대비 18.2%, MD 매출은 586억 원으로 46.7% 증가했다. 출연 매출도 264억 원으로 138.4% 늘며 분기 기준 역대 최대를 기록했다.
반면 SM엔터테인먼트와 YG엔터테인먼트는 전년 동기보다 실적이 줄었다. SM은 3분기 연결 기준 매출 2911억 원, 영업이익 355억 원을 기록했다. 지난해 같은 기간보다 각각 9.5%, 26.4% 감소했다. YG는 매출 1567억 원, 영업이익 135억 원으로 전년 동기 대비 각각 9.4%, 56.8% 줄었다.
SM의 실적 감소에는 주요 IP들이 신보 발매보다 해외 활동에 집중한 데다 1만 명 이상 대형 공연이 줄어든 점이 영향을 미쳤다. YG는 빅뱅 월드투어 초기 운영비와 미주·유럽 지역 대관료, 장거리 운송비, MD 관련 대손상각비 등이 부담으로 작용했다. 투어 초반 비용이 집중된 데다 일부 비용이 선반영되면서 수익성도 낮아졌다.
다만 시장에서는 세부 내용을 감안하면 이번 실적을 부정적으로 볼 필요는 없다는 평가가 나온다. SM은 주요 IP의 신보 발매와 대형 공연이 줄었음에도 MD·라이선싱 매출이 621억 원으로 전년 동기 대비 23.5% 증가했다. YG 또한 신보 발매가 없었음에도 콘서트 매출 439억 원, MD 매출 406억 원을 기록했다. MD 매출은 전년 동기보다 44% 늘어 분기 최대치를 기록했다.
그러나 주가는 4사 모두 약세를 면치 못하고 있다. 지난 11일 기준 하이브의 주가는 연초 대비 55.9% 떨어졌고, JYP는 45.9%, SM은 37.7%, YG는 36.9% 하락했다. 같은 기간 코스피가 24.7% 상승한 것과 대조적이다. 12일에는 실적 호조와 저연차 IP 성장 기대 등에 힘입어 엔터주가 일제히 반등했지만, 연초와 비교하면 여전히 저조하다.
엔터주의 부진에는 업종의 성장률 둔화와 반도체 중심의 증시 수급 쏠림 등이 영향을 미쳤다. 다만 시장에서는 성장 동력에 대한 불확실성도 주요 이유로 꼽는다.
하이브의 경우 세븐틴과 엔하이픈, 캣츠아이 등 다양한 IP를 보유하고 있지만 BTS와 비견할 만한 단일 그룹은 아직 없다. 월드투어 이후에도 BTS의 단체 및 개인 활동이 예고됐지만 구체적인 완전체 음반 활동 시점은 공개되지 않았다. 캣츠아이와 코르티스 등 저연차 IP가 성장하고 있지만 여전히 실적에서 BTS를 비롯한 기존 핵심 IP의 영향력이 크다.
JYP 역시 트와이스와 스트레이키즈 등 기존 주력 IP의 영향력이 크다. 트와이스는 일부 멤버의 개인 활동 소속사가 달라지면서 향후 완전체 활동의 일정과 빈도가 변수로 떠올랐다. 3분기 실적을 이끈 스트레이키즈도 일부 멤버의 군복무 시기가 다가오고 있다는 점이 중장기 변수로 꼽힌다. 엔믹스와 NEXZ, KickFlip 등 저연차 그룹이 성장하고 있지만 아직 기존 주력 그룹과는 실적 격차가 크다.
SM은 다른 대형 엔터사와 비교해 대규모 글로벌 투어를 소화하거나 북미 시장에서 뚜렷한 성과를 낸 아티스트가 많지 않다는 평가를 받는다. 이런 상황에서 RIIZE와 NCT WISH 등 저연차 IP가 빠르게 성장하고 있는 만큼 향후 글로벌 시장에서의 성과와 신인 아티스트의 흥행 여부가 새로운 성장 동력을 확보하는 데 중요한 과제로 꼽힌다.
YG도 블랙핑크 등 핵심 IP의 영향력이 여전히 크다. 블랙핑크는 멤버별 개인 활동 소속사가 달라 완전체 활동이 줄어들 경우 실적 변동성이 커질 수 있다. 베이비몬스터가 공연 규모를 키우고 있지만 이를 뒷받침할 저연차 IP가 많지 않아 새로운 성장축이 충분히 확보됐다고 보기는 어렵다는 평가가 나온다.
결국 기존 핵심 IP에 대한 의존도를 낮추고 새로운 실적 축을 만들 차세대 IP의 성장에 시장의 관심이 쏠리고 있다. 특히 저연차·신규 IP가 얼마나 빠르게 매출과 이익에 기여할지가 향후 엔터주의 반등을 가를 핵심 변수로 꼽힌다.
업계 관계자는 “최근 엔터 업종의 주가 흐름에는 실적뿐 아니라 차세대 IP의 성장 가시성과 글로벌 확장 가능성에 대한 시장의 평가가 함께 반영되고 있다”며 “향후 기업가치 역시 각사의 IP 포트폴리오와 성장 전략에 따라 차별화될 것”이라고 말했다.
주요 엔터사들도 성장 둔화 우려를 해소하기 위해 저연차·신규 IP를 새로운 실적 축으로 키우고 글로벌 시장에서의 영향력을 확대하는 데 주력하고 있다.
하이브는 ‘멀티 홈, 멀티 장르’ 전략을 바탕으로 캣츠아이와 코르티스 등 저연차 IP의 글로벌 활동을 확대하고 있다. 이들의 활동 지역과 팬덤을 넓혀 새로운 성장축으로 육성한다는 전략이다. JYP는 엔믹스와 NEXZ, KickFlip 등 저연차 IP의 투어와 글로벌 활동을 확대하고 있다. 엔믹스의 첫 월드투어와 일본 진출, NEXZ의 해외 공연, KickFlip의 첫 투어 등을 통해 저연차 그룹의 실적 기여도를 높인다는 것이다.
SM은 RIIZE와 NCT WISH를 향후 글로벌 투어 경쟁력을 갖춘 핵심 IP로 보는 만큼, 공연 규모를 키우는 한편 기존 레거시 IP의 안정적인 성과와 차세대 IP의 성장이 조화를 이루는 균형 잡힌 포트폴리오를 강화할 계획이다. YG도 베이비몬스터와 트레저의 글로벌 활동을 확대하며 아티스트 포트폴리오의 성장 기반을 넓히고 있다.
신인 그룹 준비도 이어지고 있다. 하이브는 글로벌 시장을 겨냥한 신규 그룹을 준비하고 있다. JYP는 내년 1월 11일 신인 보이그룹 ‘oftheblue’를 공식 데뷔시킬 예정이다. SM은 신규 보이그룹 SMTR25를 준비 중이다. YG도 2027년 아티스트 라인업 확대를 목표로 5인조 보이그룹과 4인조 걸그룹의 데뷔를 준비하고 있다.
이환욱 유안타증권 연구원은 “저연차 IP 포트폴리오의 깊이가 2027년 실적 차별화를 결정할 것”이라고 분석했다. 결국 기존 저연차 IP가 공연과 음반·MD 등을 통해 실적 기여도를 얼마나 빠르게 높일지, 신규 IP가 글로벌 시장에 안착해 또 다른 수익원으로 성장할 수 있을지가 각사의 중장기 성장성과 기업가치를 가를 핵심 변수가 될 전망이다.