[비즈한국] MBK파트너스가 네파를 인수한 지 13년 만에 경영에서 손을 뗀다. MBK가 품은 이후 네파는 매출이 40% 가까이 줄고 영업적자로 돌아서는 등 실적과 재무구조가 크게 악화됐다. 새 주인으로 나서는 K2코리아그룹 역시 최근 성장세가 둔화하는 흐름이라 네파의 재무 부담을 덜고 실적 반등까지 이어갈 수 있을지 주목된다.
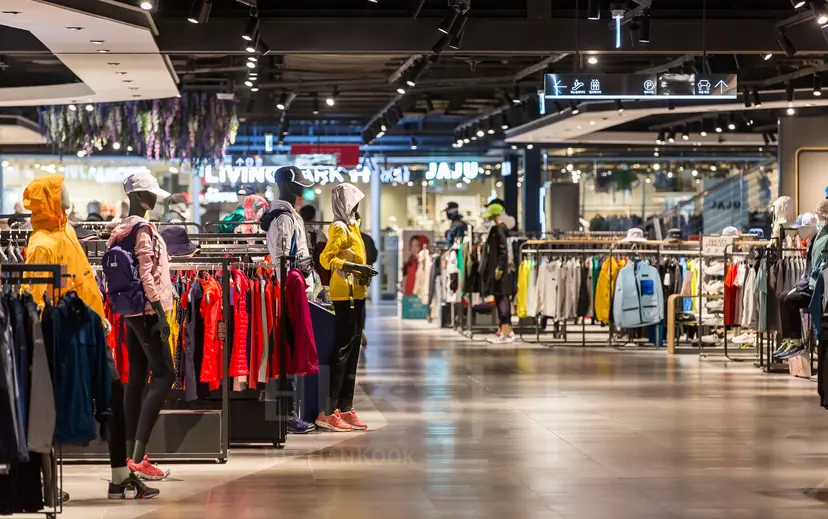
지난해 적자 전환, 실적·재무 모두 악화
K2코리아그룹이 네파 인수를 추진한다. 네파는 이사회를 열고 주주배정 유상증자 안건을 논의할 예정이라고 밝혔다. 기존 최대주주인 MBK파트너스는 이번 증자에 참여하지 않을 계획이다.
MBK에 배정될 신주 물량은 K2그룹이 인수하는 방안이 추진되고 있다. 유상증자가 계획대로 마무리되면 K2그룹은 네파의 최대주주로 올라서게 된다. 이후 MBK가 보유한 기존 지분도 K2그룹에 넘기는 절차가 이어질 예정이다. 거래가 마무리되면 MBK는 네파를 인수한 지 13년 만에 경영에서 완전히 손을 떼게 된다.
MBK는 2013년 9970억 원을 들여 네파 지분 100%를 인수했다. 국내 사모펀드가 아웃도어 업체를 인수한 첫 사례로 시장의 관심도 컸다. 네파는 당시 매출 기준 국내 아웃도어 시장 5위 브랜드로 빠른 성장세를 이어가고 있었다. 2012년 매출은 4000억 원으로 전년 대비 60% 증가했고, MBK의 인수가 마무리된 2013년에는 4700억 원까지 늘었다.
하지만 이후 아웃도어 시장의 성장세가 둔화하면서 네파 실적도 하락세로 돌아섰다. 2020년 매출은 2803억 원까지 떨어졌다가 이후 3000억 원대를 회복했지만, 2024년 2973억 원을 기록하며 다시 3000억 원 아래로 내려왔다. 지난해 매출은 2887억 원으로 2013년과 비교하면 38.6% 감소한 수준이다. 2013년 1182억 원이었던 영업이익도 지난해 영업손실 22억 원으로 적자 전환했다.
재무구조도 악화됐다. 2013년 4529억 원이던 자기자본은 지난해 593억 원으로 87% 줄어든 반면, 부채는 같은 기간 1544억 원에서 3397억 원으로 두 배 이상 늘었다. 이 과정에서 차입금 부담도 급격히 커졌다. 2013년 말에는 없었던 차입금이 지난해 말에는 개별 기준 2217억 원으로 불어났다.
차입금 증가는 이자 부담 확대로 이어졌다. 지난해 네파가 영업활동을 통해 창출한 현금은 157억 원이었지만, 같은 기간 이자 지급액은 203억 원에 달했다. 본업에서 벌어들인 현금보다 이자로 빠져나간 금액이 더 많은 셈이다.
이 때문에 네파는 새 주주 체제에서 차입금 부담을 먼저 줄일 방침이다. 이번 유상증자로 확보한 자금을 차입금 상환에 투입해 이자 부담을 낮추고, 이를 바탕으로 상품 개발과 브랜드 투자 여력을 확보한다는 계획이다.
네파 측은 “최근 손익에는 금융비용과 영업권 손상 등 비영업적 요인이 영향을 미친 것으로 파악하고 있다”며 “이번 증자를 통해 차입금과 금융비용 부담을 해소하고 사실상 무차입에 준하는 재무구조를 갖추겠다”고 밝혔다. 이어 “재무건전성을 확보한 후 네파의 상품과 유통, 마케팅 경쟁력을 고루 강화해 안정적인 성장 기반을 마련하는 데 집중할 계획”이라고 덧붙였다.
아이더에 네파까지…동반 상승일까 제 살 깎아먹기일까
업계에서는 K2그룹이 기존 아웃도어 사업과의 시너지 확대를 위해 네파 인수에 나선 것으로 본다. K2그룹은 K2를 비롯해 아이더, 다이나핏, 노르디스크 등 다양한 아웃도어·스포츠 브랜드를 운영한다. 네파까지 품게 되면 아웃도어 브랜드 포트폴리오가 한층 넓어질 수 있다는 분석이 나온다.
K2그룹이 이미 갖춘 사업 인프라를 네파에 활용할 수 있다는 점도 인수 시너지로 꼽힌다. 원부자재 조달과 생산, 물류, 유통망 등을 함께 운영하면 중복 비용을 줄이고 효율성을 높일 수 있다. K2그룹 역시 인수 이후 그룹의 제조·소싱·유통망을 네파와 공유하고 상품 기획과 디자인, 마케팅, 기존 매장 등에 대한 투자를 확대한다는 계획이다.
다만 K2그룹 역시 최근 실적 성장세가 둔화하고 있다는 점은 눈여겨볼 부분이다. K2코리아의 연결 기준 매출은 지난해 3674억 원으로 전년보다 1.9% 감소했고, 영업이익도 같은 기간 545억 원에서 489억 원으로 줄었다. K2그룹은 본업 성장세 회복과 네파 정상화라는 두 과제를 동시에 해결해야 하는 상황에 놓이게 된 셈이다.
네파 측은 “K2코리아그룹의 재무 여력 등을 종합적으로 고려해 안정적으로 인수 및 투자가 진행되는 것으로 알고 있다”며 “네파 입장에서는 K2코리아그룹이 축적한 아웃도어 사업 전문성과 상품·유통 역량이 결합됨으로써 네파의 브랜드 자산과 경쟁력을 한층 강화하고 안정적인 수익구조를 만들어갈 수 있을 것으로 기대한다”고 밝혔다.
K2그룹 내에서 같은 아웃도어 시장을 공략하는 라인업이 늘어나는 만큼 브랜드 중복 우려도 나온다. K2그룹은 이미 K2와 아이더를 운영 중인데, 여기에 네파까지 더해지면 고객층과 상품군이 겹칠 가능성이 커지기 때문이다.
네파는 K2그룹이 아이더 인수 경험이 있는 만큼 각 브랜드를 독립적으로 운영할 수 있다는 입장이다. K2그룹은 2009년 아이더의 국내 상표권을 인수한 뒤 K2와 별도 브랜드로 키워왔다. 네파 관계자는 “아이더 인수 당시에도 브랜드 중복에 대한 우려가 있었지만, 각 브랜드의 고유한 정체성과 고객층을 유지하며 독립적으로 성장시킨 경험이 있다”며 “각 브랜드의 강점을 살리고 그룹 차원의 사업 역량을 활용해 시너지를 높이는 데 중점을 둘 계획”이라고 밝혔다.