

[비즈한국] 한화시스템의 올해 3분기 영업이익이 전년보다 60% 넘게 증가했지만 당기순이익은 97.5% 급감했다. 방산 수출 확대 등 본업은 성장했지만 미국 필리조선소 지분 매각을 결정하면서 중단영업 관련 손실이 순이익에 반영된 영향이다.
눈길을 끄는 것은 필리조선소 지분의 거래가격이다. 한화시스템은 2024년 말 미국 자회사 HS USA 홀딩스를 통해 6000만 달러를 투입해 필리조선소 지분 60%를 인수했다. 당시 공시 환율 기준 약 918억 원이다. 이후 사업결합 회계에서는 현금 이전대가가 약 882억 원으로 인식됐다.
한화시스템은 올해 9월 이 지분을 한화그룹 내 다른 미국 법인에 2억 3760만 달러, 공시 당시 환율 기준 약 3251억 원에 넘기기로 했다. 달러 기준으로만 보면 지분 거래가격이 최초 취득 당시의 약 4배가 된 셈이다.
필리조선소는 지난해 1269억 원의 순손실을 기록했고 자본총계도 마이너스(-) 1800억 원으로 완전자본잠식 상태였다. 그런데도 이번 내부거래에서는 지분 가치가 크게 높아졌다.
다만 최초 투자액 6000만 달러와 이번 처분가격 2억 3760만 달러만 비교해 한화시스템이 막대한 투자차익을 거뒀다고 보기는 어렵다. 인수 이후 필리조선소에 추가 자금이 투입됐고 조선소의 적자도 한화시스템 연결실적에 반영됐다. 무엇보다 이번 거래는 외부 투자자에게 매각하는 것이 아니라 한화그룹 내부에서 미국 조선사업의 주체를 바꾸는 지배구조 재편이다.
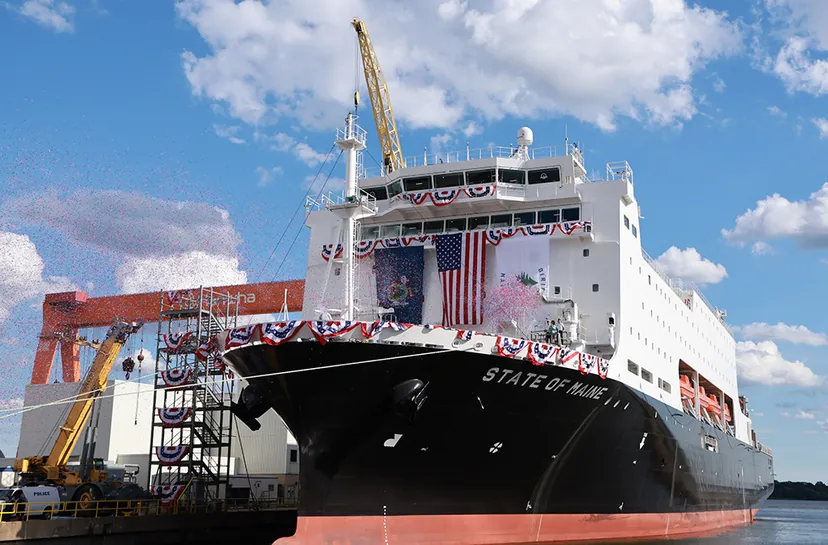
영업이익 60% 늘었는데 순이익은 38억 원
한화시스템은 27일 올해 3분기 연결 기준 매출 8315억 9800만 원, 영업이익 991억 5000만 원을 기록했다고 공시했다. 전년 동기보다 각각 30.1%, 60.5% 증가했다. 영업이익은 시장 전망치 658억 원을 50% 이상 웃돌았다.
방산 사업 성장이 실적을 이끌었다. UAE·사우디아라비아·이라크에 공급하는 천궁-II 다기능레이다(MFR)를 비롯한 수출 사업과 KF-21 AESA 레이다·항전장비 등 국내 양산 사업의 매출이 늘었다. ICT 부문에서도 그룹 계열사 IT 시스템 구축 사업이 실적을 뒷받침했다. 3분기 말 수주잔고는 방산 8조 3956억 원, ICT 4697억 원 등 총 8조 8653억 원에 달했다.
하지만 당기순이익은 정반대다. 3분기 당기순이익은 38억 3700만 원으로 지난해 같은 기간 1504억 9500만 원보다 97.5% 감소했다. 올해 1~9월 누적으로는 391억 7200만 원의 순손실을 기록해 적자로 전환했다.
원인은 미국 필리조선소다. 한화시스템은 지난 9월 필리조선소 지분 매각을 결정하면서 해당 사업을 중단영업으로 분류했다. 회사는 3분기 실적발표 콘퍼런스콜에서 당기순이익 감소에 대해 필리조선소 중단영업손실이 반영된 결과라고 설명했다.
중단영업손실은 세후 기준으로 당기순이익에 반영된다. 반면 필리조선소 관련 매출과 영업손익은 계속영업 실적에서 분리된다. 이에 따라 한화시스템의 영업이익은 크게 늘었지만 순이익은 급감하는 모습이 나타났다. 지분 매각 거래가 최종 종결되면 처분손익을 포함한 관련 손익도 확정될 예정이다.
6000만 달러에 취득한 지분, 내부거래 가격 2억 3760만 달러
한화그룹이 필리조선소를 인수한 것은 2024년 12월이다. 당시 한화시스템은 미국 자회사 HS USA 홀딩스를 통해 6000만 달러를 투입해 필리조선소 지분 60%를 확보했다. 당시 공시 환율을 적용한 금액은 약 918억 원이다. 한화오션 측은 나머지 40%를 확보했다.
이후 사업결합 회계가 확정되는 과정에서는 한화시스템이 필리조선소 지분 취득과 관련해 이전한 현금대가가 약 881억 6000만 원으로 인식됐다. 따라서 882억 원은 사업결합 회계상 이전대가이고 실제 거래 당시 투자금액은 6000만 달러로 보는 것이 정확하다.
한화시스템은 올해 9월 18일 HS USA 홀딩스가 보유한 필리조선소 지분 60% 전량을 한화디펜스USA쉽빌딩 LLC에 매각하기로 했다. 처분가격은 2억 3760만 달러다. 공시 당시 환율을 적용한 원화 금액은 3251억 808만 원이다. 거래가격은 매도인과 매수인이 선정한 외부 전문기관의 가치평가를 토대로 정해졌다. 처분 예정일은 오는 31일이다.
지분 60%의 거래가격을 단순 환산하면 필리조선소 전체 지분가치는 약 3억 9600만 달러로 평가된 셈이다. 한화그룹이 2024년 필리조선소 전체를 인수할 당시 지급한 금액은 약 1억 달러였다. 2년이 채 지나지 않아 이번 내부거래에서 평가된 전체 지분가치가 당시보다 크게 높아진 것이다.
그러나 이것이 한화시스템의 투자수익이 되는 것은 아니다. 인수 이후에도 필리조선소에는 추가 자금이 들어갔다. 한화시스템 공시에는 2025년 필리조선소와 887억 원 규모의 지분 인수 거래가 추가로 이뤄진 사실이 나타난다. 최초 투자금 6000만 달러만 놓고 이번 매각가격과 비교하면 실제 투입된 자금을 제대로 반영할 수 없는 이유다.
한화 측은 최근 필리조선소를 인수한 이후 시설과 인력, 생산능력 확대 등에 누적 약 3억 5000만 달러를 투자했다고 설명하고 있다. 다만 이 금액 전체가 한화시스템이 직접 부담한 것은 아니어서 한화시스템의 개별 투자액과 동일시해서는 안 된다. 여기에 필리조선소가 낸 영업손실과 각종 운영비용까지 고려해야 한다.
순손실 1269억·자본 -1800억인데 평가가치는 상승
재무상태만 보면 필리조선소의 가치가 크게 높아진 배경을 설명하기는 쉽지 않다. 한화시스템의 지분 매각 공시에 따르면 필리조선소는 지난해 매출 5706억 3300만 원을 기록했다. 당기순손실은 1268억 9300만 원에 달했다. 자산총계는 약 5199억 원, 부채총계는 약 6999억 원이었다. 자본총계는 약 -1800억 원으로 부채가 자산보다 많은 완전자본잠식 상태였다. 2024년에도 순손실이 약 2072억 원, 2023년에는 약 852억 원을 기록했다. 최근 수년간 적자를 이어온 셈이다.
그럼에도 이번 내부거래에서는 필리조선소 지분 60%의 가치가 2억 3760만 달러로 평가됐다.
현재의 재무실적보다는 미국 군함 시장에 진입할 수 있는 생산기지로서의 전략적 가치가 평가에 반영된 것으로 볼 여지가 있다.
필리조선소는 기존 미국 상선 건조를 중심으로 사업을 해왔지만 한화그룹은 조선소를 미 해군과 다른 연방기관, 상업 고객을 함께 상대하는 ‘듀얼유스(dual-use)’ 조선소로 전환하고 있다.
한화디펜스USA와 필리조선소는 올해 3월 미국 해군 차세대 군수지원함(NGLS) 사업에서 바드 마린 US(Vard Marine US)의 하도급업체로 첫 프로젝트를 수주했다. 함정 건조 본계약이 아니라 시장조사와 개념설계·설계 고도화 등에 참여하는 사업이지만 미국 해군 사업에 진입했다는 의미가 있다.
한화디펜스USA는 27일 필리조선소 경영권 인수를 공식 발표하면서 앞으로 조선소를 미국 해군과 연방기관, 상업 고객을 대상으로 하는 듀얼유스 생산기지로 육성하겠다고 밝혔다. 미국 조선·방산 시장 진출 가능성이 커지면서 현재 적자 상태의 재무제표보다는 향후 군함과 상선을 함께 건조할 수 있는 현지 생산기지의 전략적 가치가 높게 평가됐다고 해석할 수 있는 대목이다.
다만 이번 거래가격을 외부 시장에서 검증된 필리조선소의 기업가치라고 단정하기도 어렵다. 매수자인 한화디펜스USA쉽빌딩은 한화디펜스USA와 한화퓨처프루프가 참여하는 법인이다. 한화디펜스USA는 한화에어로스페이스의 미국 자회사다. 결국 한화시스템이 갖고 있던 필리조선소 지분을 외부 투자자가 사들이는 것이 아니라 한화그룹 내 다른 미국 법인으로 이전하는 거래다. 한화오션이 보유한 필리조선소 지분 40%는 그대로 유지된다.
미국 조선사업 한화에어로 중심으로 재편
이번 거래의 의미는 단순한 매각차익보다는 한화그룹 미국 사업의 역할 재편에서 더 뚜렷하게 드러난다. 필리조선소 지분을 인수하는 한화디펜스USA쉽빌딩은 한화디펜스USA와 한화그룹 북미 투자 플랫폼인 한화퓨처프루프가 참여한다. 한화디펜스USA는 한화에어로스페이스가 지배하는 미국 방산 법인이다.
거래가 마무리되면 필리조선소의 경영권은 한화시스템에서 한화디펜스USA 측으로 넘어간다. 한화디펜스USA는 현지 조선 사업을 직접 총괄하면서 군함과 상선 사업을 함께 추진할 예정이다.
반대로 한화시스템은 적자를 내던 조선소를 연결 대상에서 제외하면서 방산전자와 우주·위성 등 본업에 집중할 수 있게 된다. 한화시스템의 3분기 방산 부문 수주잔고는 8조 3956억 원에 달한다. 천궁-II 다기능레이다와 KF-21 AESA 레이다 등 기존 방산전자 사업이 성장하는 상황에서 미국 조선소를 직접 연결 종속회사로 보유해야 할 필요성은 이전보다 낮아진 셈이다.
결국 한화시스템의 3분기 순이익 97.5% 감소는 본업 부진보다는 미국 조선사업의 주인을 바꾸는 과정에서 발생한 중단영업손실의 영향이 크다. 필리조선소 역시 적자와 자본잠식 상태임에도 미국 군함 시장 진출 가능성과 현지 생산기지로서의 전략적 가치를 바탕으로 인수 당시보다 높은 가격에 평가됐다.
다만 최초 투자금 6000만 달러와 이번 처분가격 2억 3760만 달러만 비교해 한화시스템이 막대한 투자수익을 거뒀다고 해석하기는 어렵다. 인수 이후 추가 자금이 들어갔고 조선소의 적자가 연결실적에 반영됐으며, 무엇보다 이번 거래가 외부 매각이 아닌 그룹 내부 지분 재편이기 때문이다.
이번 거래가 예정대로 31일 마무리되면 필리조선소의 연결 제외와 지분 처분에 따른 최종 손익이 이후 한화시스템 재무제표에 반영된다. 높아진 평가가 실제 미국 해군 관련 사업 확대와 필리조선소의 실적 개선으로 이어지는지가 향후 기업가치를 가늠할 핵심 변수가 될 전망이다.